
 Kép: Investing.com
Elmaradt a várt profittól az Almirall, de a bőrgyógyászati üzletága szárnyal
2026. 11. 09. — 13:09 · frissítve: 2026. 11. 10. — 07:39
A spanyol gyógyszercég árbevétele 10 százalékkal bővült, és két évvel a tervezett határidő előtt elérte jövedelmezőségi célját, miközben részvényei gyengültek a tőzsdén.
- A negyedéves korrigált részvényenkénti nyereség 0,08 dollár lett, ami 38 százalékos elmaradás a piaci előrejelzésekhez képest.
- Az európai bőrgyógyászati üzletág növekedését a biológiai készítmények támogatták: az Ilumetri a piacra kerülése óta legjobb negyedévét zárta, az Ebglyss pedig az első kilenc hónapban több mint 132 millió eurós forgalmat ért el.
- A cég 25 százalékos EBITDA-marzsot ért el, teljesítve a menedzsment által eredetileg 2028-ra kijelölt pénzügyi célkitűzést.
- A szabad cash flow megduplázódott, a működési cash flow pedig 39 százalékkal nőtt; a javulást a magasabb jövedelmezőség és a jobb forgótőke-gazdálkodás is segítette.
- A 2027 januárjában életbe lépő német árengedmény-reform hatása egyelőre bizonytalan; piaci becslések szerint a bevételre gyakorolt hatás 1–2,5 százalékos lehet.
Az Almirall eredményeit elsősorban a két kiemelt biológiai készítménye, a pikkelysömör kezelésére használt Ilumetri és az atópiás dermatitisz elleni Ebglyss hajtotta. Az Ilumetri története legjobb negyedévét zárta 65 millió eurós forgalommal, míg az Ebglyss eladásai a kilenc hónap alatt elérték a 132 millió eurót. Carlos Gallardo elnök-vezérigazgató megerősítette, hogy az Ebglyss csúcsértékesítése meghaladhatja az évi 450 millió eurót; a készítmény piaci részesedése dinamikusan nő egy bővülő piacon.
A kedvező értékesítési mutatók ellenére a részvény árfolyama az előpiaci kereskedésben 1,61 százalékkal, 11,02 dollárra csökkent az előző záróárhoz képest. Az árfolyam gyengüléséhez a vártnál alacsonyabb eredmény is hozzájárulhatott; a forrás nem nevez meg bizonyított okot. Jon Garay pénzügyi igazgató kiemelte a vállalat pénzügyi stabilitását; a Moody’s júniusban Ba1-re javította a cég hitelminősítését. A menedzsment szerint az erős mérleg pénzügyi mozgásteret biztosít a licenclehetőségek és a célzott felvásárlások követéséhez.
A 2027 januárjában életbe lépő németországi árengedmény-reform az egyik lehetséges kockázat; a hatása egyelőre bizonytalan. A menedzsment elismerte, hogy bár tárgyalnak a lehetséges mentességekről, a szabályozás bizonytalansága miatt nehéz pontos előrejelzést adni a hosszú távú hatásokról. Ezzel párhuzamosan az Almirall hat koncepcióigazolási II. fázisú vizsgálattal számol: négy már folyamatban van, további kettőt pedig az év vége felé tervez elindítani; ezek között hidradenitis suppurativa és alopecia areata kezelését vizsgáló programok is vannak; az első klinikai adatok közlése még az idei negyedik negyedévben várható.
Pontosítás2026. 11. 10. — 07:39
A tényellenőrzés észrevételei alapján pontosítottuk a szöveget - a megfogalmazás módosult, a történet lényege nem.
Korábbi cím: „Profitvárakozás alatt teljesített az Almirall a növekvő eladások dacára”
A PostNews egy vagy több hírforrásból, AI segítségével foglalja össze a legfontosabb információkat. Az ugyanahhoz a történéshez kapcsolódó híreket egy összefoglalóban rendezzük, a felhasznált forrásokat pedig megmutatjuk.
Kapcsolódó cikkek
 Kép: hvg.hu
Magyar cég és kutatóintézet alapított közös vállalatot nemesfémgyártásra
A Nobilium Kft. újrahasznosított ezüstből készít majd rudakat és egyéb ipari alapanyagokat. A 200 millió forintos tőkével létrehozott cég ügyvezetője Vida Ádám fizikus lett.
 Kép: Investing.com
Hatalmas, hétmilliárd dolláros negyedéves veszteséget jelentett a SoftBank
A japán technológiai befektetőcsoport eredményét az amerikai adatközpont-beruházások körüli nehézségek és az AI-szektor jövedelmezőségével kapcsolatos aggályok rontották le.
 Kép: telex
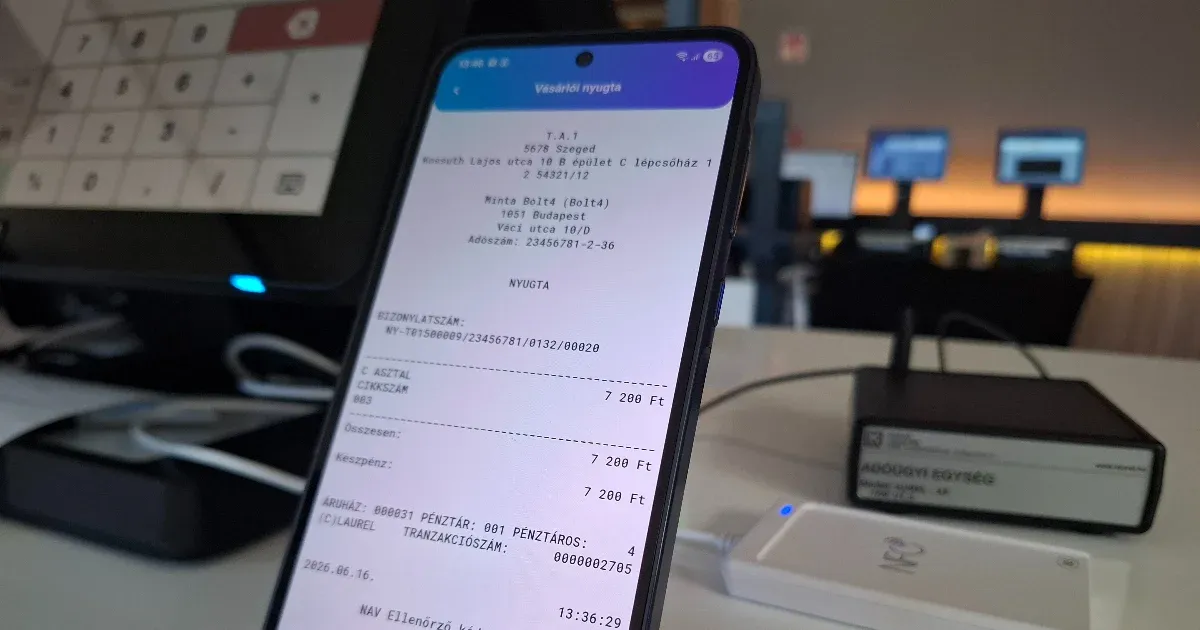
Januártól akadozhat a boltok pénztárgép-ellátása az e-nyugta átállás miatt
A jelenlegi szabályozás szerint december 31-ig lehet forgalomba helyezni a jelenlegi technológiai követelményeknek megfelelő online pénztárgépeket; a NAV eddig egyetlen hardveralapú, fizikailag is használható e-pénztárgép forgalmazását engedélyezte.